Aucune banque ne peut être désignée comme celle qui prête le plus facilement pour un achat immobilier à tous les emprunteurs. Les données examinées ne permettent pas de comparer les taux d’acceptation des établissements français à dossier identique. En revanche, un emprunteur peut identifier les banques susceptibles de financer son projet en examinant les critères réglementaires, les conditions des produits proposés et les réponses obtenues sur son propre dossier.
Le point décisif n’est donc pas seulement de trouver une banque réputée accessible, mais de déterminer si elle finance le type d’acquisition envisagé, dans quelles conditions et avec quel coût global. Une simulation favorable constitue une première indication, pas un accord définitif.
Peut-on réellement identifier la banque qui accepte le plus de dossiers ?
Pour affirmer qu’une banque accepte plus facilement les crédits immobiliers qu’une autre, il faudrait disposer de données comparables : mêmes profils d’emprunteurs, mêmes projets, périodes identiques et définition commune de l’acceptation. Les sources examinées ne permettent pas d’établir un tel classement national.
Les établissements appliquent néanmoins un cadre prudentiel commun. Les règles du Haut Conseil de stabilité financière (HCSF) encadrent en principe le taux d’effort à 35 % et la durée du crédit à 25 ans, sous réserve des exceptions et possibilités de dérogation prévues. Ces paramètres ne constituent pas une promesse d’acceptation.
Le taux d’effort rapporte les charges d’emprunt aux revenus retenus dans le calcul. Une demande respectant ce cadre peut encore faire l’objet d’une décision défavorable. Inversement, l’existence de marges de flexibilité réglementaires ne signifie pas qu’un emprunteur peut exiger leur application.
Les informations publiques sur le crédit immobilier, notamment les explications du ministère de l’Économie, aident à comprendre le fonctionnement d’un financement. Elles ne remplacent pas l’instruction individuelle d’une demande par la banque.
Il faut ainsi distinguer trois réalités : respecter les principaux critères prudentiels, correspondre aux conditions d’un produit bancaire et obtenir effectivement une offre. Par exemple, la SG présente plusieurs solutions de financement immobilier, dont un prêt à taux fixe et un crédit relais. Cette gamme permet d’identifier des produits à examiner selon le projet, mais ne renseigne pas sur la probabilité d’acceptation d’un dossier particulier.
Comment trouver les banques qui peuvent financer votre profil ?
La méthode la plus exploitable consiste à soumettre un projet suffisamment défini à plusieurs établissements, en conservant les mêmes hypothèses de comparaison. Elle permet d’obtenir des réponses propres au dossier, plutôt que de s’appuyer sur une réputation générale.
Commencez par réunir les éléments décrivant l’opération : nature du bien, prix d’acquisition, financement recherché, apport envisagé, ressources et charges existantes. Examinez ensuite la documentation des produits bancaires pour identifier ceux dont le périmètre correspond au projet. Pour un achat précédant la vente de votre logement actuel, le crédit relais présenté par SG constitue ainsi un exemple de solution à étudier. Demandez à la banque de préciser le montant envisageable, la durée et les conséquences d’une vente plus tardive ou à un prix inférieur aux prévisions. L’existence du produit ne suffit pas à valider le montage.
Cette vérification peut être organisée en trois niveaux :
| Niveau | Preuve à examiner | Ce qu’elle permet de conclure | Action suivante |
|---|---|---|---|
| Critères prudentiels | Revenus, charges, durée et hypothèses de financement. | Le montage peut être confronté au cadre général, sans présumer de la décision bancaire. | Vérifier les conditions applicables et préparer le dossier. |
| Conditions du produit | Documentation de la formule, opérations éligibles et conditions communiquées par l’établissement. | Le produit paraît correspondre au projet, ou certains critères restent inconnus. | Faire confirmer les points manquants et demander un examen individualisé. |
| Proposition obtenue | Réponse écrite, puis offre de crédit formalisée lorsqu’elle est émise. | Seule une offre formalisée permet d’examiner les conditions concrètement proposées, sans prouver que la banque accepte plus facilement les autres dossiers. | Comparer les modalités et les coûts avec les autres offres reçues. |
Une simulation ou une préqualification ne démontre pas qu’un prêt sera accordé. Le simulateur de crédit immobilier accessible sur le site de SG peut, par exemple, servir à préparer une première estimation avant l’étude du dossier. Son résultat doit être distingué d’une offre de prêt.
Si la documentation d’un établissement ne précise pas l’éligibilité de votre opération, son silence signifie que l’information reste inconnue, non que le financement est refusé. Demandez une confirmation écrite et, si nécessaire, l’étude du dossier.
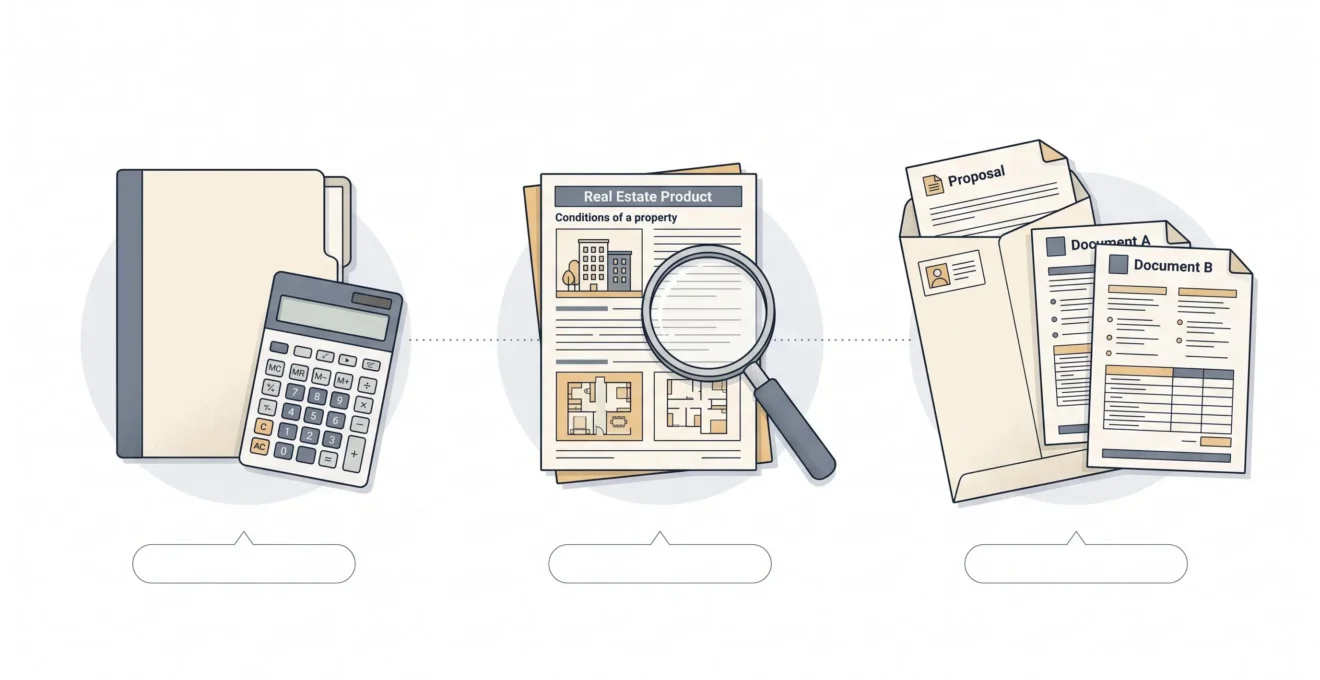
Pour rendre les retours exploitables, conservez une base de comparaison commune : montant demandé, durée envisagée, type d’achat et hypothèses de financement. Si une banque propose un montage différent, identifiez précisément cette différence avant d’interpréter sa réponse.
Une réponse favorable à un financement modifié ne démontre pas que la banque aurait accepté la demande initiale. De même, l’absence de réponse définitive ne doit pas être comptabilisée comme un refus.
Vous pouvez approfondir les paramètres de taux, de durée et de garanties dans ce guide consacré aux critères permettant de choisir un prêt immobilier.
Comment sécuriser votre achat pendant la demande de crédit ?
Obtenir un financement n’est qu’une partie de l’opération : il faut également coordonner la demande bancaire avec les engagements pris envers le vendeur. La rédaction de l’avant-contrat constitue donc une étape importante lorsqu’un achat dépend d’un emprunt.
La condition suspensive d’obtention de prêt, présentée par Service-Public, encadre les conséquences de l’obtention ou de la non-obtention du financement dans les situations où elle s’applique. Il convient d’examiner les caractéristiques du prêt prévu, les délais contractuels et les justificatifs attendus.
Le financement demandé à la banque doit rester cohérent avec les caractéristiques inscrites dans l’avant-contrat. Avant de signer, faites préciser les conséquences d’une réponse bancaire insuffisante, tardive ou défavorable, ainsi que les démarches nécessaires pour faire valoir la condition suspensive.
Le compromis de vente établi par un notaire peut être l’occasion de clarifier ces engagements avant que la recherche de financement ne soit engagée.
Lorsqu’une banque émet une offre de crédit immobilier, son acceptation obéit également à une règle distincte : le délai légal de réflexion est de dix jours calendaires. Service-Public détaille ce délai de réflexion de l’offre. Une proposition reçue ne doit donc pas être confondue avec une acceptation immédiate et définitive du contrat.
Le bon réflexe consiste à examiner séparément les échéances de l’avant-contrat immobilier et celles de l’offre bancaire. Elles répondent à des fonctions différentes et doivent être compatibles avec le déroulement de l’acquisition.
Que comparer lorsque plusieurs propositions arrivent ?
Lorsque plusieurs établissements sont disposés à financer le même projet, la banque à retenir ne se détermine pas uniquement par le taux nominal annoncé. Il faut confronter les documents correspondant au financement effectivement proposé.
Le taux annuel effectif global (TAEG) constitue un indicateur central de comparaison du coût du crédit. Examinez également la durée, les mensualités, le coût total, l’assurance et les garanties selon les conditions figurant dans chaque offre. Des différences dans le montant financé ou la durée peuvent rendre une comparaison directe trompeuse. Si vous recevez une offre de SG et celle d’un autre établissement, comparez-les sur un même montant emprunté et une même durée. Vérifiez également les garanties de l’assurance, les frais et les conditions de remboursement anticipé : le taux nominal ne résume pas à lui seul les engagements associés au prêt.
À titre de repère de marché daté, la Banque de France indique un taux moyen de 3,32 % en août 2026 pour les nouveaux crédits à l’habitat hors renégociations, hors frais et assurance. Cette statistique ne représente ni un taux proposé à chaque emprunteur, ni une preuve qu’une banque accepte plus facilement les dossiers.
Pour comparer utilement deux propositions, identifiez d’abord les paramètres identiques, puis isolez les différences qui modifient le financement ou son coût. Le guide consacré à la manière de comparer des offres de crédit immobilier permet de prolonger cet examen.
La comparaison permet ainsi de choisir parmi les financements réellement accessibles à votre dossier. Elle ne permet pas de désigner une banque qui prêterait plus facilement à l’ensemble des emprunteurs.
Avant de vous engager, privilégiez les propositions correspondant réellement à votre opération, vérifiez leurs conditions écrites et veillez à la cohérence entre votre financement et la condition suspensive prévue dans l’avant-contrat.